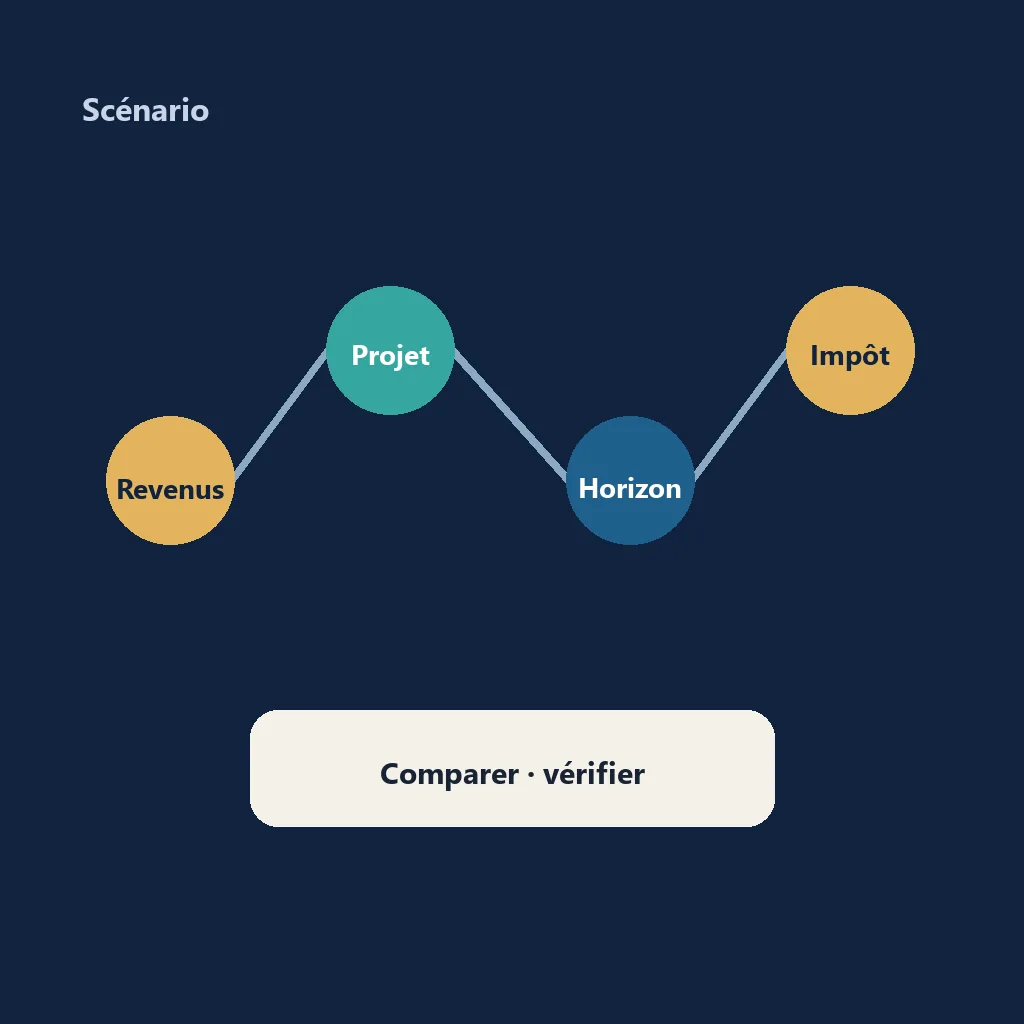
La question utile n'est pas seulement « combien vais-je économiser d'impôt ? ». Il faut aussi savoir quand l'économie intervient, quel montant reste disponible, quels frais s'appliquent et ce qui se passe à la sortie. Le simulateur impôt investissement devient alors un outil de comparaison : il aide à mettre les mêmes hypothèses face à face avant de consulter les règles officielles.
1. Ce que mesure une simulation fiscale d'investissement
Une simulation fiscale compare généralement une situation de référence avec une situation comprenant un versement, une dépense ou un investissement. La situation de référence peut être votre estimation d'impôt sans opération nouvelle. Le scénario ajoute ensuite une hypothèse : cotisation retraite, épargne financière, revenus locatifs, travaux ou vente future.
Le résultat à observer n'est pas uniquement l'impôt annuel. Regardez au moins quatre indicateurs : l'impôt estimé, le revenu disponible après l'effort d'épargne, le coût total de l'opération et la fiscalité éventuelle à la sortie. Une déduction peut réduire la base imposable aujourd'hui sans rendre l'opération rentable. À l'inverse, une enveloppe sans avantage immédiat peut répondre à un objectif de long terme ou de disponibilité.
2. Les données à préparer avant de comparer
Avant d'ouvrir un outil de calcul, réunissez les éléments qui changent réellement le résultat. Utilisez le revenu imposable et le nombre de parts indiqués sur votre avis lorsque vous faites une vérification. Le simulateur d'impôt sur le revenu 2026 peut servir de point de départ pour établir une situation de référence.
| Donnée | Pourquoi elle compte | Erreur à éviter |
|---|---|---|
| Revenu imposable et parts | Ils déterminent la base et la progressivité de l'impôt sur le revenu. | Remplacer le revenu imposable par le salaire net versé. |
| Montant et fréquence | Un versement unique n'a pas le même effet qu'un effort mensuel. | Oublier les frais, abondements ou aides déjà perçus. |
| Durée et sortie | La fiscalité dépend souvent de la durée et du mode de récupération. | Comparer une disponibilité immédiate à un capital bloqué. |
| Projet et risque | Le niveau de risque, la dette et l'objectif changent la décision globale. | Classer les options uniquement par économie fiscale. |
Notez aussi les éléments qui ne sont pas toujours demandés par un simulateur : frais d'entrée ou de gestion, assurance, intérêts d'emprunt, travaux, vacance locative, inflation et fiscalité des revenus futurs. Ils peuvent modifier le résultat économique même si l'impôt théorique paraît favorable.
3. Comparer les cadres sans confondre fiscalité et rendement
Le mot « investissement » recouvre des mécanismes différents. Un comparatif des simulateurs d'impôts aide à choisir le bon outil, mais la comparaison finale doit rester centrée sur un objectif précis. Voici une grille de lecture, sans classer les produits entre eux.
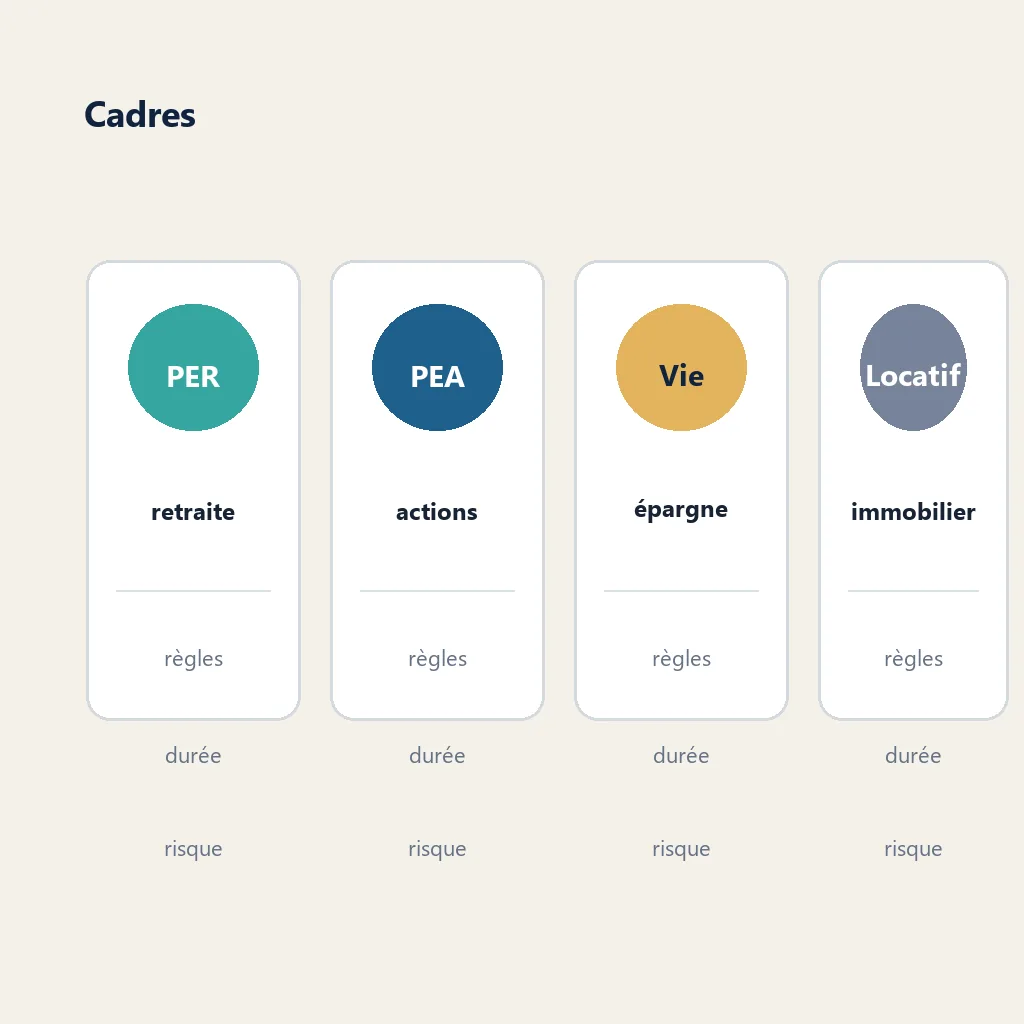
| Cadre ou projet | Question fiscale à simuler | Question non fiscale |
|---|---|---|
| PER | La déduction éventuelle est-elle pertinente pour mon revenu et mon plafond personnel ? | Le blocage, la retraite visée et la fiscalité au dénouement me conviennent-ils ? |
| PEA | Quel régime s'applique selon la durée et les retraits ? | Quel risque de marché puis-je accepter et quelle somme dois-je garder disponible ? |
| Assurance-vie | Quel effet ont la durée, les retraits et la composition des gains ? | Quels frais, supports et modalités de transmission dois-je comprendre ? |
| Immobilier locatif | Quel régime, quelles charges et quels revenus sont à déclarer ? | Le financement, la gestion, la vacance et le prix du bien restent-ils réalistes ? |
Pour un projet locatif, séparez la simulation de l'impôt sur le revenu de la simulation de trésorerie. Le guide sur les revenus fonciers explique déjà la distinction entre micro-foncier et régime réel. Pour une vente immobilière, utilisez aussi le simulateur de plus-value immobilière 2026 afin de ne pas mélanger revenus locatifs et plus-value de cession.
4. Trois scénarios pratiques à tester
Une comparaison devient utile lorsque vous ne modifiez qu'une hypothèse à la fois. Exemple : gardez le même revenu et le même horizon, puis comparez un versement retraite, une épargne financière et un projet immobilier. Les chiffres ci-dessous décrivent une méthode, pas une recommandation.
Scénario A : préparer un revenu complémentaire à long terme
Commencez par un montant annuel supportable. Testez ensuite l'effet fiscal éventuel, puis la disponibilité du capital et la fiscalité lors de la sortie. Si l'avantage immédiat entraîne un effort trop élevé ou une épargne indisponible, le résultat fiscal seul ne suffit pas.
Scénario B : investir progressivement en conservant une réserve
Comparez un versement mensuel avec une épargne de précaution séparée. Le simulateur d'impôt sur le revenu peut mesurer l'effet de vos revenus déclarables, mais il ne mesure pas correctement votre besoin de trésorerie, la volatilité ou les frais sans données complémentaires. Faites varier la durée et le montant pour repérer les hypothèses qui changent la décision.
Scénario C : étudier un investissement immobilier
Ajoutez le loyer réellement envisageable, les charges non récupérables, les intérêts, les travaux, la taxe foncière, l'assurance et une marge de vacance. Comparez ensuite le revenu net, la trésorerie et l'impôt. Une économie fiscale temporaire ne doit pas masquer un financement fragile ou un rendement dépendant d'un loyer optimiste.
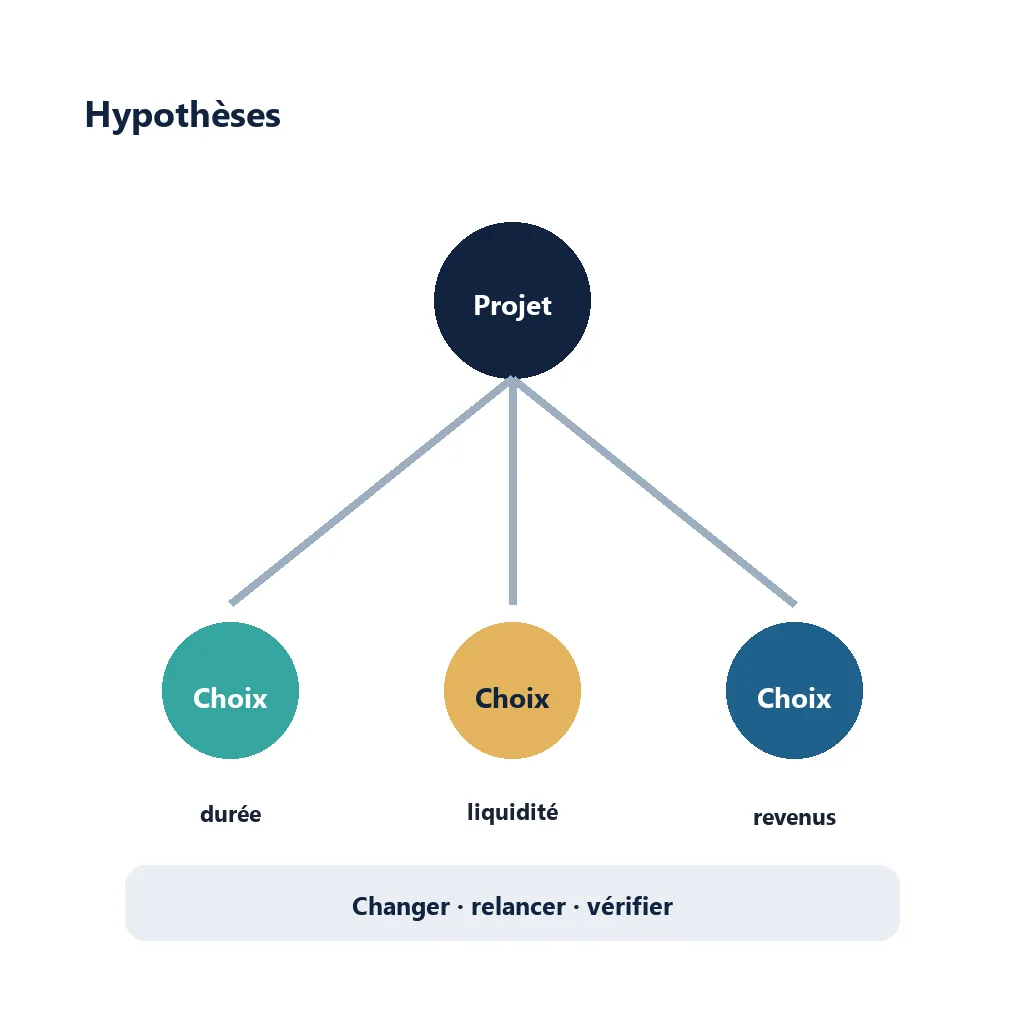
5. La méthode en six étapes avec un simulateur impôt sur le revenu
- Choisissez l'année fiscale. Distinguez l'année des revenus de l'année de déclaration et vérifiez que le barème utilisé correspond à votre situation.
- Calculez le scénario de base. Saisissez votre foyer, vos revenus, vos parts et les charges déjà connues, puis conservez le résultat comme référence.
- Ajoutez une seule opération. Indiquez le montant investi, la fréquence, les revenus attendus et les conditions qui peuvent ouvrir un avantage.
- Comparez le coût net. Mettez côte à côte l'effort d'épargne, l'impôt, les frais et la trésorerie disponible, pas seulement la réduction affichée.
- Testez une hypothèse prudente. Réduisez le rendement attendu, augmentez les charges ou raccourcissez la durée pour vérifier si la décision reste cohérente.
- Vérifiez les règles. Consultez les simulateurs et fiches officielles avant de déclarer ou de signer ; conservez le détail des hypothèses utilisées.
Pour revoir la mécanique du barème, consultez le guide du barème de l'impôt sur le revenu 2026. Pour préparer plusieurs hypothèses avant la déclaration, notre guide de simulation d'impôts 2026 complète cette méthode.
6. Limites et contrôles indispensables
Les règles fiscales peuvent dépendre de plafonds personnels, de dates, de la nature exacte du produit et de la manière dont les revenus sont déclarés. Un résultat de simulateur n'est donc pas une décision opposable à l'administration. Si votre situation comprend une activité indépendante, des revenus fonciers importants, une expatriation, une donation ou une opération complexe, faites vérifier le dossier par un professionnel.
Contrôlez quatre points avant de retenir une hypothèse : la source du barème, les conditions d'éligibilité, le calendrier de l'avantage et la fiscalité de sortie. Vérifiez également si une réduction ne peut pas être utilisée faute d'impôt suffisant, si une déduction modifie d'autres plafonds, ou si un revenu futur augmente la charge fiscale. Cette étape protège contre les comparaisons trop séduisantes.
7. FAQ sur le simulateur impôt et l'investissement
Un simulateur impôt peut-il choisir le meilleur investissement ?
Non. Il mesure un effet fiscal à partir d'hypothèses. Le choix dépend aussi du risque, des frais, de la durée, de la liquidité, de l'objectif et de votre capacité à supporter une baisse.
La réduction d'impôt est-elle un rendement ?
Non. C'est un effet possible de la règle fiscale, parfois conditionnel et plafonné. Elle ne garantit ni un rendement financier, ni une plus-value, ni l'absence de perte.
Quelles données saisir dans une simulation fiscale d'investissement ?
Préparez le revenu imposable, les parts, l'impôt estimé, le montant et la fréquence du versement, la durée, les frais, les revenus attendus et le scénario de sortie.
Faut-il vérifier une simulation avec une source officielle ?
Oui. Vérifiez le barème, les plafonds, les conditions et les cases de déclaration sur les sources officielles avant de prendre une décision ou d'inscrire un montant.
Quand refaire une simulation impôt investissement ?
Refaites-la lorsque les revenus, le foyer, le montant, l'horizon ou la réglementation changent, puis avant la déclaration et avant toute décision difficile à annuler.
Conclusion : une simulation éclaire une décision
Le bon usage d'un simulateur impôt sur le revenu n'est pas de rechercher une économie maximale à court terme. Il consiste à comparer un scénario de base et une opération nouvelle, à faire varier les hypothèses, à intégrer la liquidité et les frais, puis à vérifier les règles officielles. Cette démarche permet de décider avec des hypothèses lisibles, sans transformer un résultat indicatif en promesse.
Sources officielles à vérifier
- Impots.gouv.fr : liste des simulateurs
- Simulateur officiel de l'impôt sur le revenu 2026
- Service-Public.fr : impôt sur le revenu
- Service-Public.fr : plan d'épargne retraite
Les sources servent à vérifier les règles et les plafonds applicables. Cet article reste informatif et ne constitue pas un conseil financier personnalisé.